¿Cómo documentar la materialidad de operaciones en 2026? Para cumplir con el SAT, las empresas deben demostrar sustancia económica real en cada transacción a través de evidencia documental trazable y una clara razón de negocios tributaria.
Puntos Clave:
- La materialidad de operaciones exige evidencia que pruebe la realidad económica de las transacciones.
- El SAT en 2026 prioriza trazabilidad completa y razón de negocios tributaria (sujeto a confirmación normativa final).
- Evitar presunciones de simulación requiere estructuras corporativas defendibles.
Introducción: Materialidad de operaciones y su importancia en 2026
La materialidad de operaciones consiste en el conjunto de pruebas documentales que validan la sustancia económica de actos, servicios o compraventas. Según la Asociación Mexicana de Contadores Públicos (AMCP), esta documentación es crítica para sustentar deducciones fiscales ante el SAT.
En 2026, la autoridad fiscal podría intensificar la revisión de la trazabilidad operativa, exigiendo no solo formalidad sino también razón de negocios tributaria. La falta de evidencia sólida puede derivar en presunciones de simulación, negación de deducciones o sanciones (pendiente de confirmación en regulaciones definitivas).
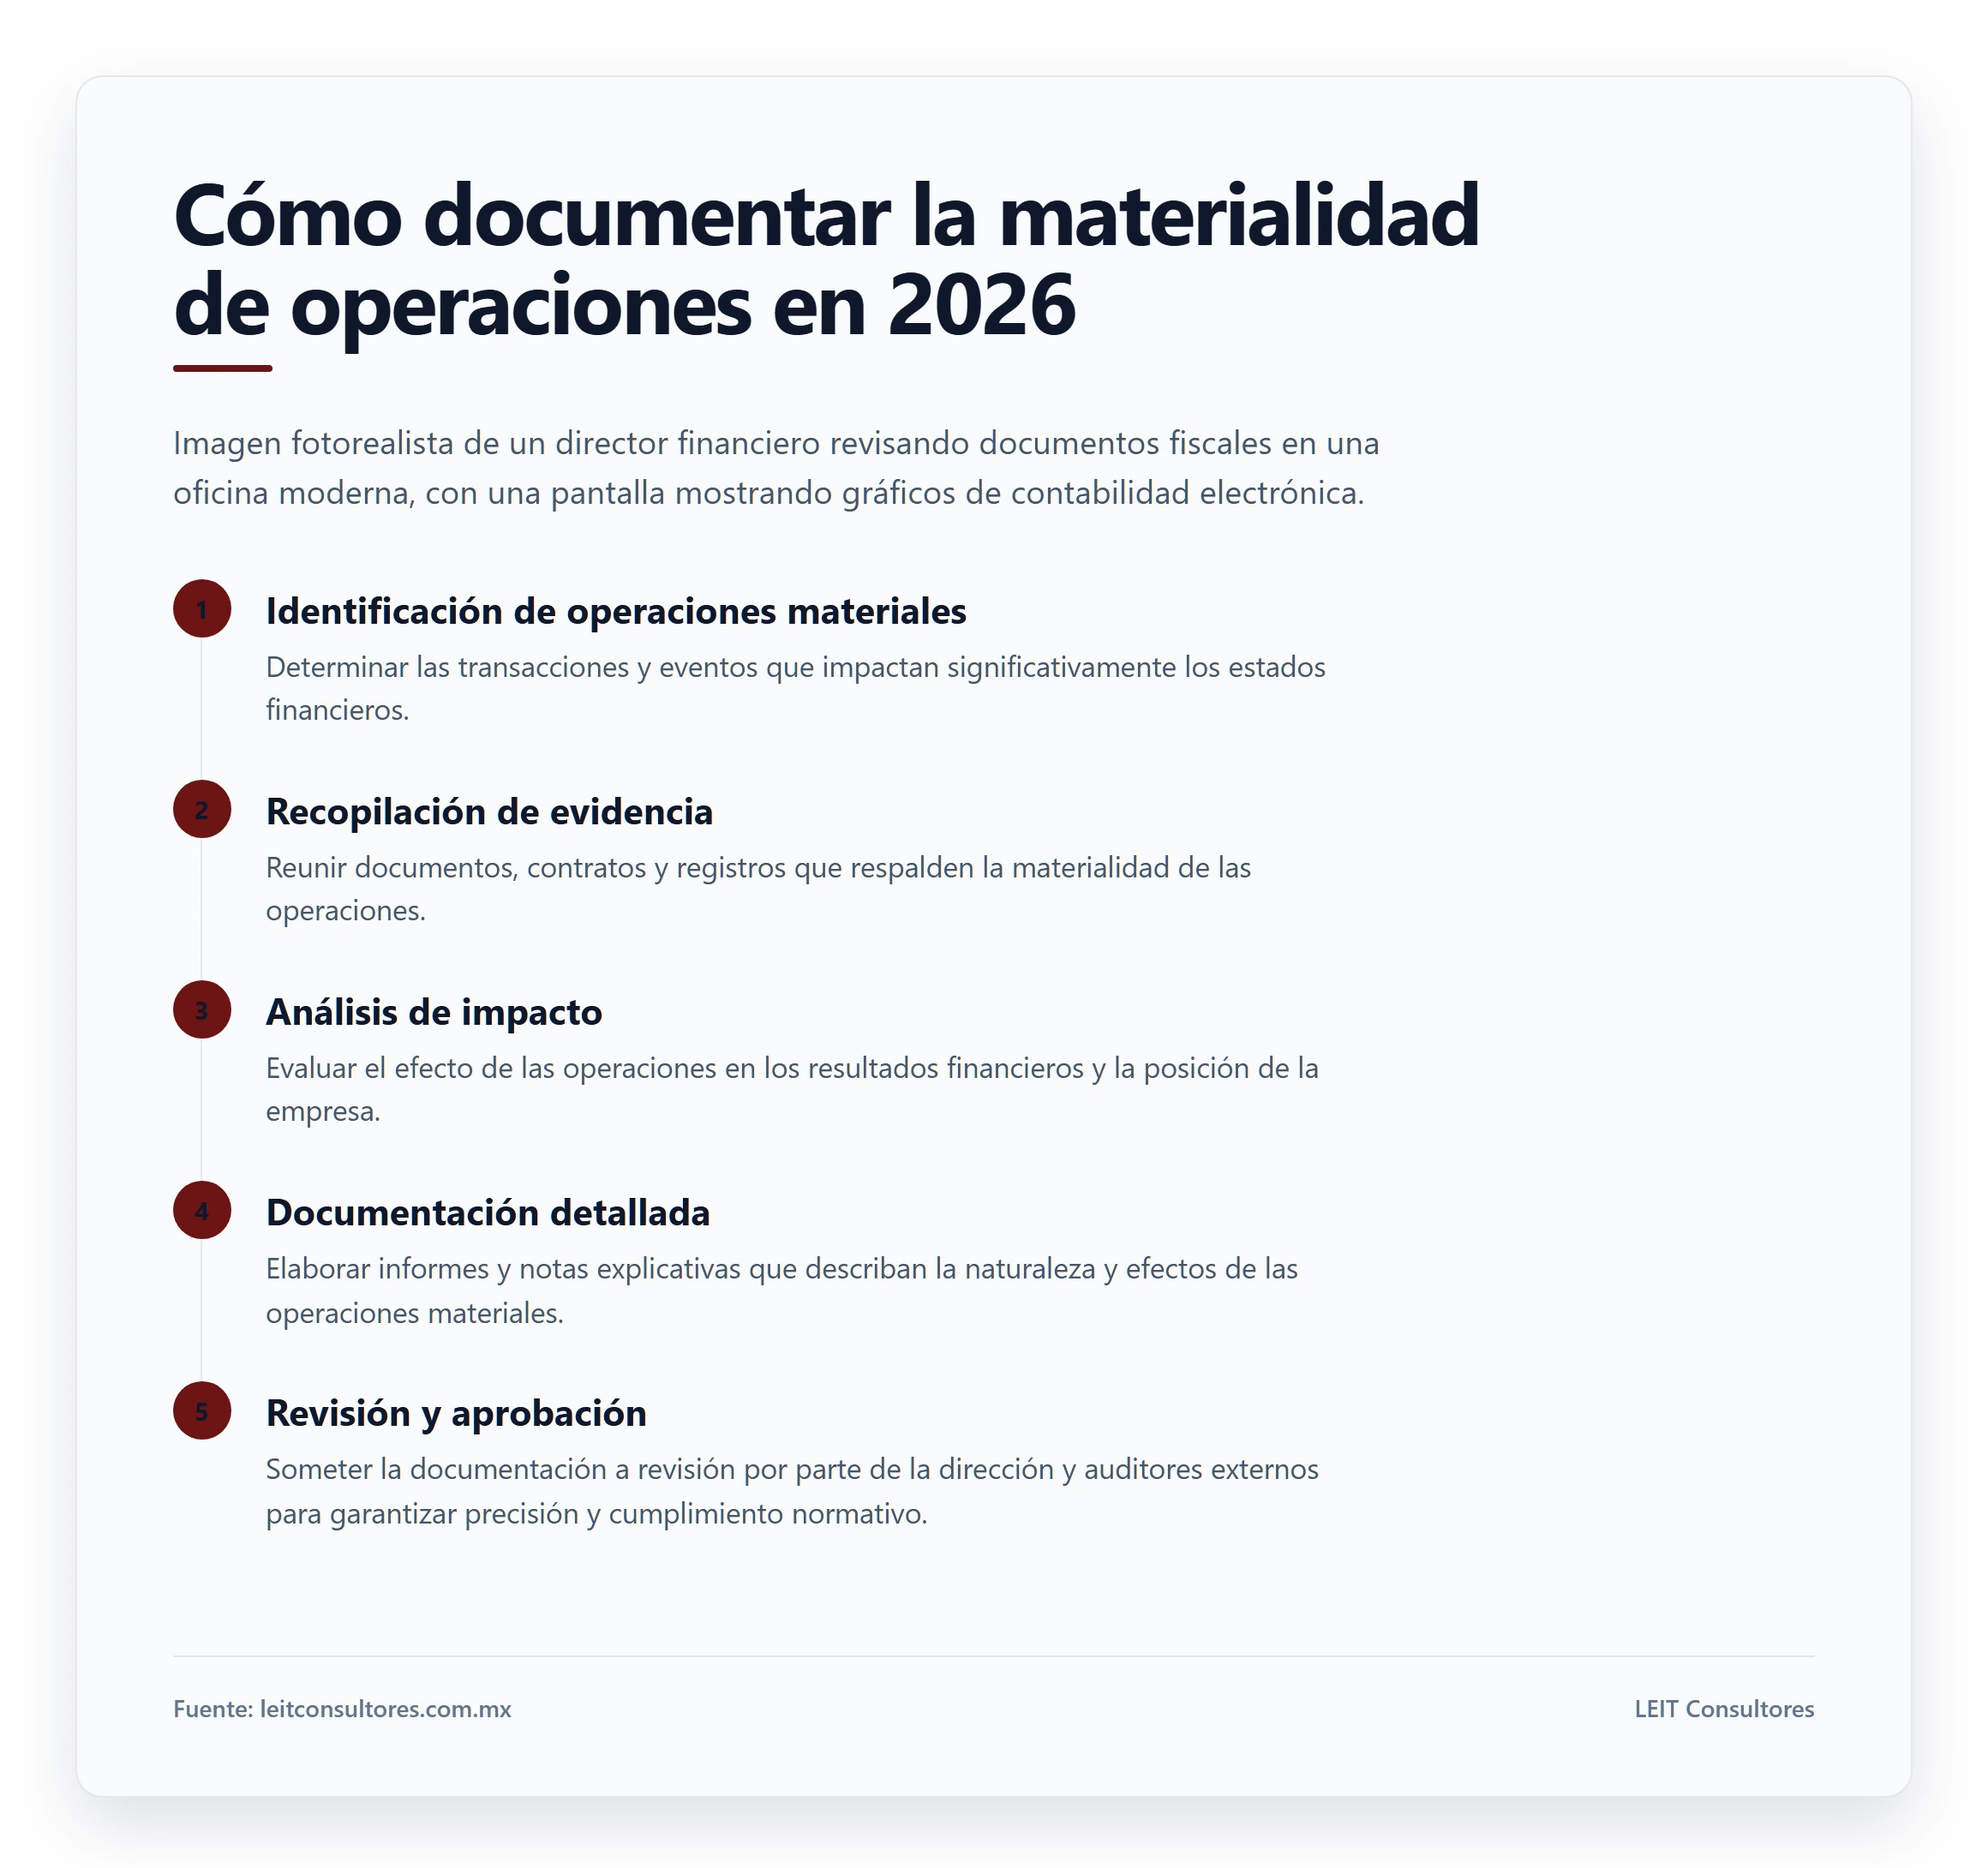
Checklist de documentación mínima para el SAT en 2026
Para cumplir con los requerimientos del SAT, las empresas deben asegurar:
- Contratos formales: Documentos que establezcan obligaciones, precios, plazos y condiciones.
- Facturas electrónicas: Comprobantes fiscales digitales conforme a la Contabilidad Electrónica.
- Evidencia de pago: Transferencias, estados de cuenta o recibos que demuestren salida de recursos.
- Documentación de entrega: Conocimientos de embarque, cartas de porte o acuses de recibo.
- Registros contables: Asientos consistentes con la documentación soporte.
Evidencia documental para servicios y transacciones complejas
Operaciones específicas requieren evidencia adicional:
- Servicios profesionales: Reportes de horas, entregables documentados y comunicaciones formales.
- Transacciones corporativas: Actas de asamblea, acuerdos de accionistas y valoraciones independientes.
- Operaciones internacionales: Documentación aduanal, contratos de exportación/importación y evidencia de transferencias.
Cómo evitar presunciones de operaciones inexistentes
Para evitar presunciones de simulación:
- Asegurar trazabilidad completa: Desde el origen hasta la conclusión de cada operación.
- Demostrar razón de negocios: Transacciones con propósito comercial legítimo, no solo fiscal.
- Evitar esquemas de simulación: Estructuras corporativas integrales, sin depender de EFOS.
Asesoría especializada en materialidad de operaciones con LEIT Consultores
La documentación de la materialidad de operaciones requiere un enfoque técnico para cumplir con los estándares esperados del SAT en 2026. LEIT Consultores ofrece asesoría fiscal estratégica y defensa basada en estructuras trazables y defendibles.
Nuestro equipo, con experiencia validada por la AMCP, implementa soluciones sin esquemas de simulación. Visite nuestro sitio o contáctenos al +52 1 55 3325 8270 (WhatsApp) o leitconsultores@yahoo.com.mx.
Conclusión: Estrategia de derecho corporativo y sustancia económica
La documentación de la materialidad de operaciones en 2026 requiere combinar cumplimiento fiscal con sustancia económica. Las empresas deben asegurar trazabilidad y defendibilidad en sus estructuras corporativas y transacciones.
Una estrategia de derecho corporativo sólida, respaldada por evidencia robusta, es esencial para mitigar riesgos. LEIT Consultores acompaña en la implementación de soluciones técnicas confiables.
Preguntas Frecuentes
¿Qué documentos prueban la materialidad de un servicio?
Contratos formales, facturas electrónicas, evidencia de pago, documentación de entrega y registros contables consistentes. Para servicios profesionales, se requieren reportes de horas y entregables.
¿Cómo evitar caer en presunciones de operaciones inexistentes?
Asegurando trazabilidad completa, demostrando razón de negocios tributaria y evitando esquemas de simulación. Las estructuras deben ser integrales y defendibles ante el SAT.
Si te ha interesado este tema, quizás también quieras leer sobre cómo implementar una estructuración tributaria empresarial en México.
